Quando l’accesso ai dati diventa sistematico, massivo e invisibile per l’interessato, la questione non è più soltanto fiscale o investigativa. Diventa una questione di diritti fondamentali.
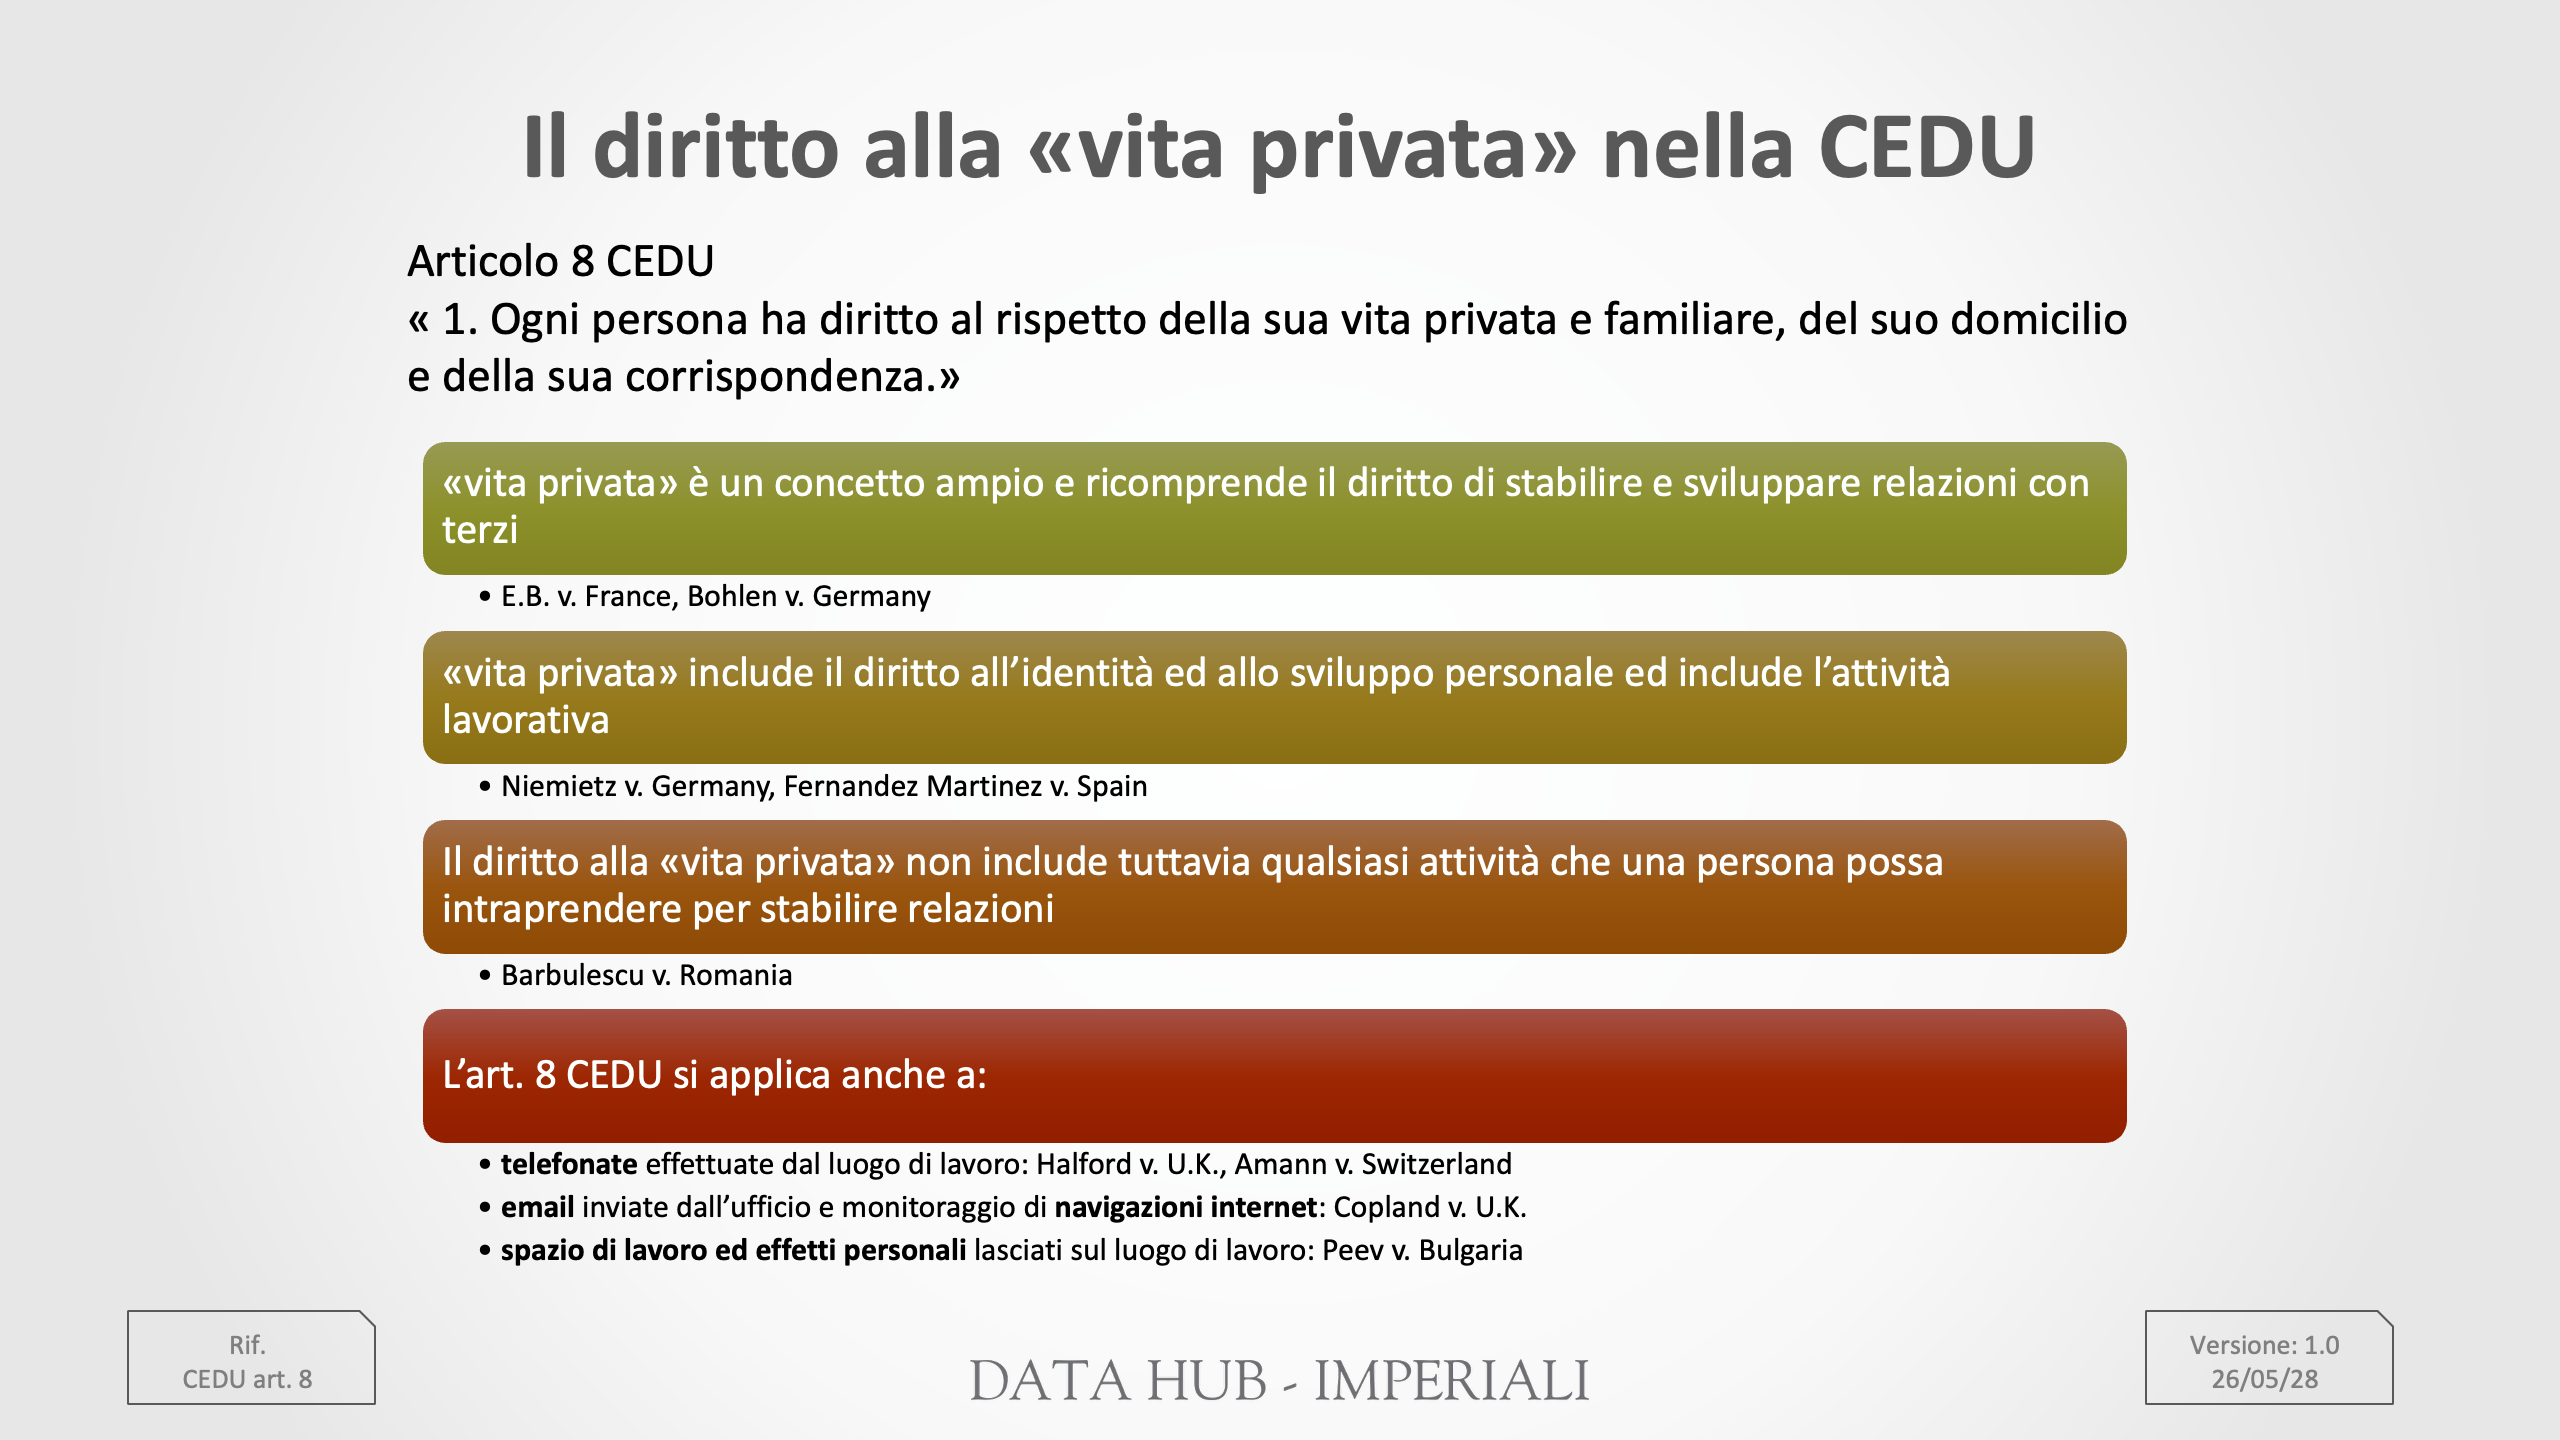
La recente giurisprudenza della Corte europea dei diritti dell’uomo (case of Ferrieri and Bonassisa v. Italy) riporta al centro del dibattito un nodo che attraversa da anni il diritto dei dati: fino a che punto le autorità pubbliche possono accedere alle informazioni personali senza garanzie preventive effettive? E, soprattutto, quali di queste devono accompagnare questi accessi affinché siano compatibili con l’articolo 8 CEDU e con i principi di proporzionalità, necessità e prevedibilità dell’ingerenza pubblica?
Il caso degli accessi dell’Agenzia tributaria ai dati finanziari — formalmente legittimati dall’ordinamento interno e funzionali a finalità di interesse pubblico primario — mostra con particolare chiarezza la tensione tra potere informativo dello Stato e tutela della vita privata. Una tensione che non può essere risolta invocando in astratto l’efficienza dell’azione amministrativa nel contrasto all’evasione fiscale, ma richiede un esame puntuale delle garanzie procedurali, dei limiti sostanziali e dei meccanismi di controllo.
La pronuncia della Corte EDU non si limita a censurare una disciplina nazionale. Essa impone una riflessione più ampia sul modello europeo di accesso pubblico ai dati: un modello che, anche quando persegue finalità legittime, non può prescindere da regole chiare, controlli indipendenti e rimedi effettivi.
In questo Editoriale analizziamo il significato sistemico di questa giurisprudenza e le sue ricadute sul diritto dei dati, interrogandoci su ciò che cambia — o dovrebbe cambiare — nel modo in cui le amministrazioni accedono, utilizzano e giustificano l’uso delle informazioni personali.
Fatti
Nel luglio 2019 e nel luglio 2020, i ricorrenti venivano informati dai rispettivi istituti di credito di aver ricevuto richieste dall’Agenzia delle Entrate per la comunicazione dei loro dati bancari (estratti conto, cronologia delle transazioni e altre operazioni finanziarie) per finalità di accertamento fiscale.
Le richieste erano state autorizzate da dirigenti dell’Agenzia nell’ambito dei poteri di indagine finanziaria previsti per l’accertamento dell’IVA e delle imposte sui redditi (art. 51, comma 2, n. 7, D.P.R. 633/1972; art. 32, comma 1, n. 7, D.P.R. 600/1973).
I ricorrenti adivano la Corte EDU lamentando la violazione dell’art. 8 CEDU, sul diritto al rispetto della vita privata, contestando l’eccessiva discrezionalità delle autorità italiane e la mancanza di garanzie procedurali, in particolare l’assenza di un controllo giurisdizionale o indipendente ex ante o ex post.